Miljøafgifter
Vejledningen henvender sig til virksomheder, der allerede er registreret for miljøafgifter, eller som overvejer at lade sig registrere for miljøafgifter.
Der gælder særlige regler inden for landbrug, industri og håndværk, og der er derfor en række miljøafgifter, din virksomhed skal være opmærksom på. Det er fx afgifter på emballage, spildevand, affald og bekæmpelsesmidler. Se listen over miljøafgifter i Den juridiske vejledning over miljøafgifter.
Du registrerer din virksomhed for miljøafgifter via virk.dk.
Læs mere om registrering på Sådan registrerer du din virksomhed for punktafgifter.
For uddybende og fyldestgørende juridisk information om punktafgifter, se Den juridiske vejledning E.A Punktafgifter.
Du kan læse mere om satser og beløbsgrænser i lovgivning på Satser og beløbsgrænser i lovgivningen (svmn.dk).
Du kan finde de enkelte love om punktafgifter på Skatte- og Vækstministeriets hjemmeside Gældende love (svmn.dk).
Afgiften på emballage omfatter både en afgift på visse drikkevareemballager (volumenbaseret emballageafgift) og en afgift på bæreposer, engangsservice og pvc-folier (vægtbaseret afgift).
Det er typisk importører og grossister, der skal betale emballageafgiften. Formålet med afgiften er at nedbringe mængden af emballageaffald.
Bemærk, at der er en bagatelgrænse på 10.000 kr. årligt. Det vil sige, at virksomheder kan undlade at indbetale afgift, hvis emballageafgiften på varerne ikke overstiger 10.000 kr. årligt. Den årlige bagatelgrænse følger virksomhedens regnskabsår.
Emballageafgiften består af 4 afgiftsdele:
- En volumenbaseret afgift udformet som en stykafgift på visse drikkevareemballager
- En vægtbaseret afgift på bæreposer af papir og plast mv.
- En vægtbaseret afgift på engangsservice
- En vægtbaseret afgift på pvc-folier til levnedsmidler.
Læs mere om emballageafgiften i Den juridiske vejledning E.A.7.1 Emballager, poser, engangsservice og pvc-folier.
Du finder den gældende sats for afgiften på siden Emballageafgiftsloven (svmn.dk).
Registrer din virksomhed via blanket 24.020 Registreringsanmeldelse - afgift af emballager, bæreposer, engangsservice samt pvc-folier.
Eksempler på angivelse (2026-satser)
Bæreposer af papir og plast mv.
Du skal angive den afgiftspligtige mængde (afgiftspligtige grundlag) i kg. for bæreposer.
Godtgørelse ved eksport (varemodtager)
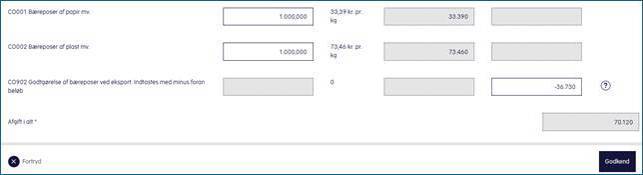
Hvis du samtidig eller kun har eksport til udlandet, skal du selv beregne og indtaste den afgift, du skal have tilbage for den eksporteret mængde. Du skal indtaste et negativ beløb (-) i feltet ’Godtgørelse af bæreposer ved eksport’. I nedenstående eksempel er der angivet 1.000 kg. for hver af de to typer bæreposer. Ud af den mængde er der eksporteret 500 kg. bæreposer af plast til udlandet, hvor afgiften skal godtgøres. (svarende til 500 kg. bæreposer af plast x 2026-satsen på 73,46 kr. pr. kg. = 36.730 kr. i godtgørelse).
Læs mere om, hvordan du får godtgørelse som varemodtager, oplagshaver mv. på skat.dk/punktafgifter på emnesiden Godtgørelse eller fradrag for punktafgifter.
PVC- folier til levnedsmidler
Du skal angive den afgiftspligtige mængde (afgiftspligtige grundlag) i kg. for PVC-folier.
Godtgørelse ved eksport (varemodtager)
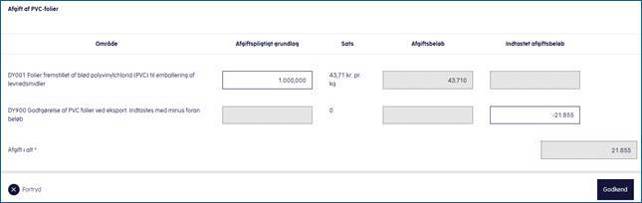
Hvis du samtidig eller kun har eksport til udlandet, skal du selv beregne og indtaste den afgift, du skal have tilbage, for den eksporteret mængde. Du skal indtaste et negativ beløb (-) i feltet ’Godtgørelse af PVC-folier ved eksport’. I nedenstående eksempel er der angivet 1.000 kg. PVC-folier. Ud af den mængde er der eksporteret 500 kg. PVC-folier til udlandet, hvor afgiften skal godtgøres (svarende til 500 kg PVC-folier x satsen på 73,71 kr. pr. kg. = 21.855 kr. i godtgørelse).
Læs mere om, hvordan du får godtgørelse som varemodtager, oplagshaver mv. på skat.dk/punktafgifter på emnesiden Godtgørelse eller fradrag for punktafgifter.
Engangsservice
Du skal angive den afgiftspligtige mængde (afgiftspligtige grundlag) i kg. for engangsservice.
Godtgørelse ved eksport (varemodtager)
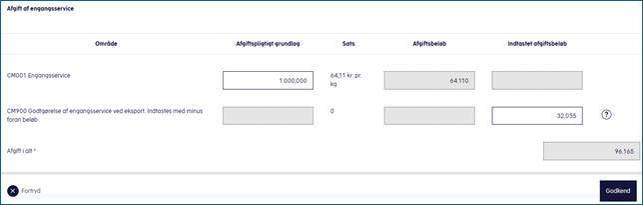
Hvis du samtidig eller kun har eksport til udlandet, skal du selv beregne og indtaste den afgift, du skal have tilbage, for den eksporteret mængde. Du skal indtaste et negativ beløb (-) i feltet ’Godtgørelse af engangsservice ved eksport’. I nedenstående eksempel er der angivet 1.000 kg. engangsservice. Ud af den mængde er der eksporteret 500 kg. engangsservice til udlandet, hvor afgiften skal godtgøres (svarende til 500 kg. engangsservice x satsen på 64,11 kr. pr. kg. = 32.055 kr. i godtgørelse).
Læs mere om, hvordan du får godtgørelse som varemodtager, oplagshaver mv. på skat.dk/punktafgifter på emnesiden Godtgørelse eller fradrag for punktafgifter.
Din virksomhed skal registreres for affaldsafgift, hvis virksomheden modtager affald til deponering, som er omfattet af en kommunal indsamlingsordning eller en kommunal anvisningspligt.
Med affald menes materiale, som indehaveren skiller sig af med, eller er forpligtet til at skille sig af med. Deponering betyder en længerevarende opbevaring af affald, der ikke egner sig til genanvendelse eller forbrænding.
Læs mere om affald omfattet af reglerne i Den juridiske vejledning: E.A.7.3.3 Affald omfattet af reglerne.
Du finder den gældende sats for afgiften på siden Affalds- og råstofafgiftsloven (svmn.dk).
Registrer din virksomhed via blanket 24.033 Registreringsanmeldelse – Afgift af affald og råstoffer.
Eksempel på angivelser (2026-satser)
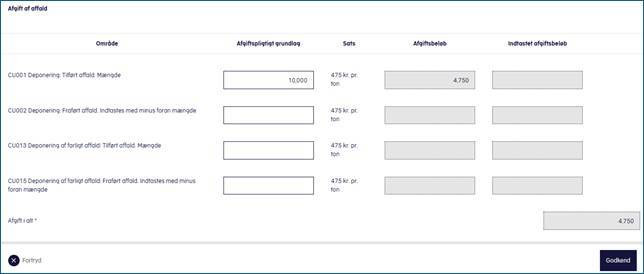
Du skal angive den afgiftspligtige mængde (afgiftspligtige grundlag) i ton. for den pågældende affaldstype.
Godtgørelse
Du har ikke mulighed for godtgørelse af affald, heller ikke ved eksport.
Din virksomhed skal betale afgift af råstoffer, som enten indvindes eller importeres. Ved råstoffer forstås jord- og bjergarter udvundet på land eller til havs. Det er fx sand, sten, spagnum og kalk.
Se en fuld liste over råstofferne i Den juridiske vejledning E.A.7.4.3 Råstoffer omfattet af reglerne.
Du finder den gældende sats for afgiften på siden Affalds- og råstofafgiftsloven Skatteministeriet.
Registrer din virksomhed via blanket 24.033 Registreringsanmeldelse - Afgift af affald og råstoffer.
Eksempel på angivelser (2026-satser)
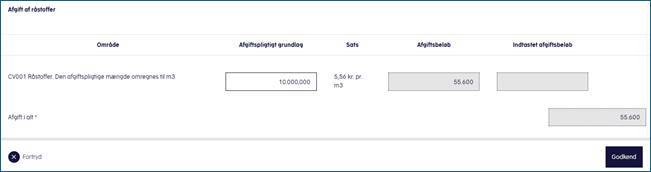
Du skal angive den afgiftspligtige mængde (afgiftspligtige grundlag) råstof i m3. Afgiften er ens for alle typer råstof omfattet af loven.
Godtgørelse
Hvis din virksomhed eksporterer bearbejdede råstoffer, er der mulighed for godtgørelse. Læs mere om godtgørelse i Den juridiske vejledning E.A.7.4.7 Afgiftsfritagelse og afgiftsgodtgørelse. Du kan søge om godtgørelse via blanket 29.002 Afgiftsgodtgørelse.
Formålet med afgiften er at mindske udledningen af forurenende stoffer i form af fosfor, kvælstof og organiske materialer. Afgiftens størrelse afhænger derfor af indholdet af disse stoffer i det udledte vand.
Afgifts- og registreringspligten ligger hos renseanlæg med mere end én tilknyttet ejendom. Ejeren af en ejendom med afløb, der udleder spildevand uden om et fælles spildevandsanlæg (enkeltudleder) skal ikke registreres for afgiften, men skal betale afgiften via kommunen.
Der skal betales afgift for spildevand fra huse og industri, der udledes til søer, vandløb, havet eller nedsivning på marker eller lignende. Det er kommuner og renseanlæg, der opkræver afgiften hos forbrugeren og afregner med Skattestyrelsen.
Satsen kan enten beregnes efter standardsatser (forventet indhold), konstant målt indhold eller en anmeldt maksimumudledning. De sidste to muligheder kræver aktiv måling af virksomheden/ejendommen. Du kan læse mere om opgørelsesmetoder i Den juridiske vejledning E.A.7.13.5-7.
Læs nærmere om reglerne for målinger i Den juridiske vejledning E.A.7.13.5 Opgørelse af koncentrationen af afgiftspligtige stoffer.
Du finder den gældende sats for afgiften på siden Spildevandsafgiftsloven (svmn.dk).
Registrer din virksomhed via blanket 24.030 Registreringsanmeldelse - Afgift af spildevand.
Du kan søge om afgiftsfritagelse og godtgørelse efter § 10 i Spildevandsafgiftsloven (svmn.dk).
Læs mere om afgiftsfritagelse og godtgørelse Den juridiske vejledning E.A.7.13.8 Afgiftsfritagelse og afgiftsgodtgørelse.
Eksempel på angivelse (2026-satser)
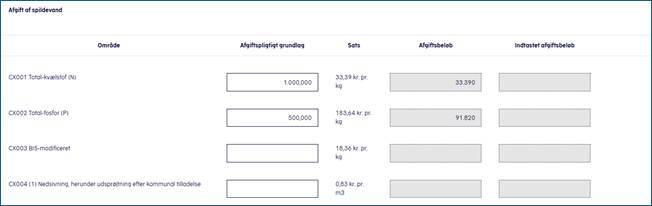
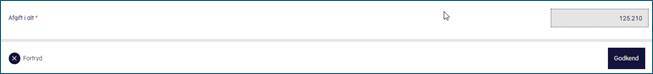
Du skal angive den afgiftspligtige mængde (afgiftspligtige grundlag) i kg. pr. type forurenende stof.
Afgiftsfritagelse
Registrerede virksomheder er fritaget for afgift i en række tilfælde, som fx når spildevand bliver udledt fra de dele af flerstrengede spildevandsanlæg, eller når spildevand bliver udledt fra overløbsbygværker. Der er også afgiftsfritagelse på processpildevand og ved direkte udledninger ved afværgeboringer, grundvandssænkninger og andre selvstændige udledninger af grund- eller overfladevand, og når der er sammenfald mellem vandforsyningskilden og modtageren af spildevandet (recipienten) i muslingerenserier. Læs nærmere om registrerede virksomheders mulighed for afgiftsfritagelse i Den juridiske vejledning E.A.7.13.8 afgiftsfritagelse og afgiftsgodtgørelse.
Godtgørelse
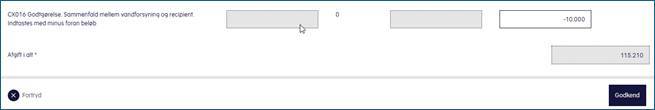
Hvis din virksomhed har udledning, der er omfattet af spildevandsafgiftslovens § 10, stk. 1, hvor der er sammenfald mellem vandforsyning (forsyningskilden) og modtageren af spildevandet (recipienten), har du mulighed for godtgørelse af afgiften. Du skal selv beregne godtgørelsesbeløbet og indtaste med negativt fortegn (-) og modregne. I nedenstående eksempel er der angivet 54,5 kg. total-fosfor. (svarende til 54,5 kg total-fosfor x satsen på 183,64 kr. pr. kg. = 10.000 kr. i godtgørelse).
Hvis din virksomhed ikke har egen udledning, men udleder til fælles spildevandsanlæg og betaler spildevandsafgiften via faktura, så skal du i stedet søge din afgiftsgodtgørelse via blanket 29.002 Afgiftsgodtgørelse.
Afgift af ledningsført vand
Din virksomhed skal betale afgift af vand, som bliver ført gennem ledningsnet fra vandværker eller lokale boringer/brønde, dvs. ledningsført vand, der bliver forbrugt her i landet. Afgiften har til formål at tilskynde virksomheder til at spare på vandet.
Du finder den gældende sats for afgiften på siden Vandafgiftsloven (svmn.dk).
Registrer din virksomhed via blanket 24.035 Registreringsanmeldelse - Afgift af ledningsført vand.
Læs mere om kravene til registrering i Den juridiske vejledning E.A.7.5.4 Virksomheder omfattet af reglerne.
Du kan søge om afgiftsfritagelse og godtgørelse efter § 9 i Vandafgiftsloven (svmn.dk).
Læs mere om afgiftsfritagelse og godtgørelse Den juridiske vejledning E.A.7.13.8 Afgiftsfritagelse og afgiftsgodtgørelse.
Eksempler på angivelse (2026-satser)
Du skal angive den afgiftspligtige mængde (afgiftspligtige grundlag) i m3.
Minimumsafgift
For at sikre incitamentet til at minimere vandudsivning som følge af fx utætte og dårligt vedligeholdte vandledninger, skal du dog altid betale afgift af mindst 90 procent af den udpumpede mængde vand. Det betyder, at du skal betales minimumsafgift i det omfang, at den fakturerede mængde er mindre end 90 procent af den udpumpede mængde. Læs mere om minimumsafgiften i Den juridiske vejledning E.A.7.5.6.2.1 Vandværker.
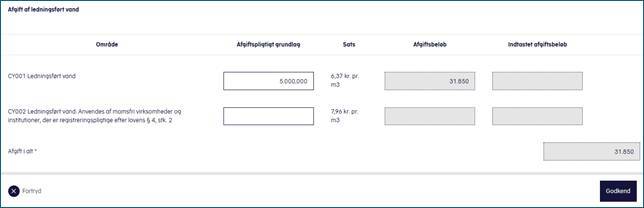
Godtgørelse via din momsangivelse
Du kan søge om afgiftsgodtgørelse via momsangivelsen. Hvis du både bruger vand i forbindelse med momsfrit og momspligtigt salg, kan du kun få godtgørelse for den del af vandafgiften, der vedrører din momspligtige virksomhed.
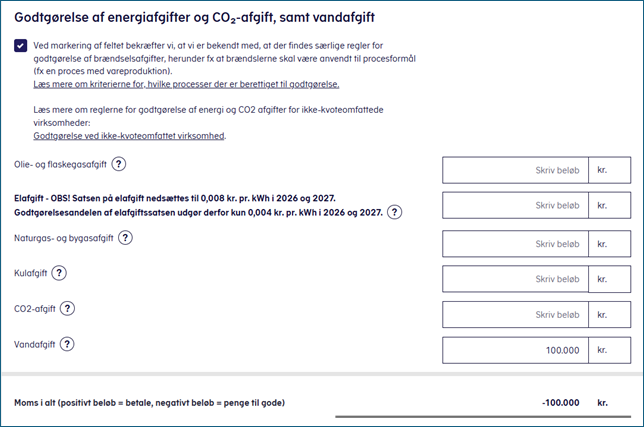
Du kan også søge om afgiftsgodtgørelse for vandafgift via blanket 29.002 Afgiftsgodtgørelse.
Læs mere om, hvordan du får godtgørelse som varemodtager, oplagshaver mv. på skat.dk/punktafgifter på emnesiden Godtgørelse eller fradrag for punktafgifter.
Du skal betale et gebyr for dæk i Danmark. Det gælder både nyproducerede og regummirerede dæk (ny gummi på gamle dæk), og reglerne gælder, uanset om dækkene er importerede eller produceret her i landet.
Gebyrsatserne er afhængige af dækkets belastningsindeks og størrelse. Dækgebyr indberettes og betales kvartalsvis af producenten/importøren. Se hvordan gebyret beregnes i Den juridiske vejledning E.A.7.6.5 Gebyrets størrelse og beregning.
Gebyrsatser
|
Nr. |
Beskrivelse |
Gebyrsats fra 1. januar 2026 |
|
Nr. 1 |
For dæk med et belastningsindeks mindre end eller lig med 123 til anvendelse på motordrevne køretøjer og påhængskøretøjer hertil, samt dæk med fælgdiameter mindre end eller lig med 10 tommer |
13,11 kr. |
|
Nr. 2 |
For regummierede dæk med dimensioner og belastningsindeks som angivet i nr. 1 |
13,11 kr. |
|
Nr. 3 |
For dæk med belastningsindeks på mere end 123 til anvendelse på motordrevne køretøjer og påhængskøretøjer hertil, samt dæk med fælgdiameter større end 10 og mindre end 19,5 tommer, som ikke er omfattet af § 3, stk. 1, nr. 1. |
30,59 kr. |
|
Nr. 4 |
For regummierede dæk med dimensioner og belastningsindeks som angivet i nr. 3 |
30,59 kr. |
|
Nr. 5 |
For dæk til anvendelse på motordrevne køretøjer og påhængskøretøjer hertil, som ikke er omfattet af § 3, stk. 1, nr. 1 og med fælgdiameter større end eller lig med 19,5 og mindre end 24 tommer |
91,77 kr. |
|
Nr. 6 |
For regummierede dæk med dimensioner som angivet i nr. 5 |
91,77 kr. |
|
Nr. 7 |
For dæk til anvendelse på motordrevne køretøjer og påhængskøretøjer hertil, som ikke er omfattet af § 3, stk. 1, nr. 1, og med fælgdiameter større end eller lig med 24 tommer |
273,13 kr. |
|
Nr. 8 |
For regummierede dæk med dimensioner som angivet i nr. 7 |
273,13 kr. |
Læs mere om reglerne for gebyret i Den juridiske vejledning E.A.7.6 Dæk.
Registrer din virksomhed via blanket 24.018 Registreringsanmeldelse - Gebyr af dæk.
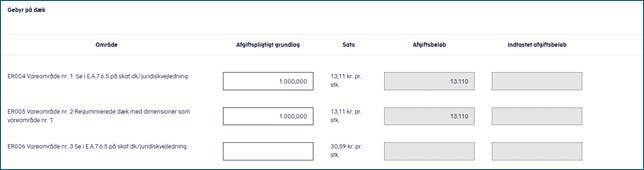
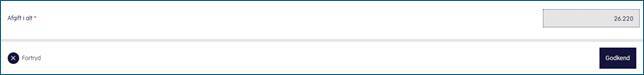
Eksempler på angivelse (2026- satser)
Du skal angive den gebyrpligtige mængde pr. stk. for dæk, som du skal betale gebyr for. Der beregnes en gebyrbetaling ud fra den pågældende dæktype.
Fritagelse
Der gælder en række fritagelsesmuligheder for gebyr på dæk, jf. Dækbekendtgørelsen § 1, stk. 2. Det gælder fx dæk, inkl. reservedæk, monteret på køretøjer, der modtages fra udlandet. Ligesom regummierede dæk, hvor det kan dokumenteres, at de udtjente dæk er indsamlet i Danmark, eller dæk, hvor indehaveren genbruger dækket ved regummiering, hvad enten regummieringen sker i Danmark eller i udlandet.
Godtgørelse
Virksomheder, der ikke er registreret hos Skattestyrelsen, kan få godtgørelse af gebyret på nye gebyrberigtigede dæk, der leveres til udlandet. Virksomheder, der fremstiller nye motorkøretøjer mv., hvortil der er anvendt dæk, som er gebyrberigtiget, kan få godtgørelse af det betalte gebyr.
Hvis du er en virksomhed, der ikke er registreret hos Skattestyrelsen, skal du anvende blanket 24.019 Godtgørelse af gebyr på dæk.
Plantebeskyttelsesmidler er opdelt i tre forskellige belastningsværdier baseret på forskellige belastninger af miljøet og en basisafgift. Se nærmere om de enkelte afgiftssatser i Den juridiske vejledning E.A.7.7.5 Afgiftens størrelse og beregning
Der er ikke forskel på udregningen af afgiften, som du skal angive, om du er registreret som varemodtager eller oplagshaver.
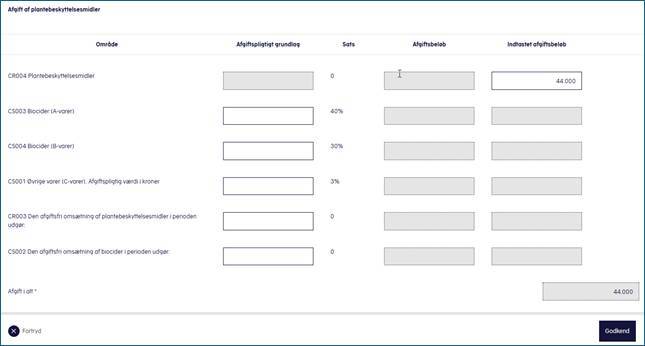
Skærmbilledet nedenfor illustrerer angivelse som oplagshaver. Du skal angive dit samlede afgiftsbeløb. I eksemplet er der angivet for 100 kg. plantebeskyttelsesmiddel – pesticider.
Udregningen af afgiften for 100 kg. plantebeskyttelsesmiddel – pesticider vil i eksemplet udgøre 44.000 kr.
|
Belastningsværdi samt basisafgift |
Enhed |
Sats pr. 1. april 2023 - |
Udregning ved 100 kg. plantebeskyttelsesmidler - pesticider |
|
|
1. |
Sundhedsbelastning |
Kr. pr. kg eller liter middel pr. belastningsenhed |
140 |
100 kg. x 140 = 14.000 kr. |
|
2. |
Miljøeffektbelastning |
Kr. pr. kg eller liter middel pr. belastningsenhed |
140 |
100 kg. x 140 = 14.000 kr. |
|
3. |
Miljøadfærdsbelastning |
Kr. pr. kg eller liter middel pr. belastningsenhed |
140 |
100 kg. x 140 = 14.000 kr. |
|
4. |
Aktivstofkoncentration/basisafgift |
Kr. pr. kg eller liter aktivstof |
20 |
100 kg. x 20 = 2.000 kr.
|
|
|
Afgift i alt |
|
|
44.000 kr. |
Afgiftsbeløbet på 44.000 kr. skal indtastes direkte i angivelsen som i eksemplet nedenfor.
Biocider er opdelt i A-, B og C-varer. Se nærmere om de enkelte varegrupper i Den juridiske vejledning E.A.7.7.5 Afgiftens størrelse og beregning.
Afgiften er en værdiafgift, hvilket betyder, at afgiften udgør en nærmere defineret andel af varens værdi. Afgiften beregnes forskelligt alt efter, hvilken gruppe varen tilhører – A-, B- eller C-varegruppe. Samtidig beregnes afgiften forskelligt alt efter, om du er registreret som varemodtager eller oplagshaver.
Oplagshaver
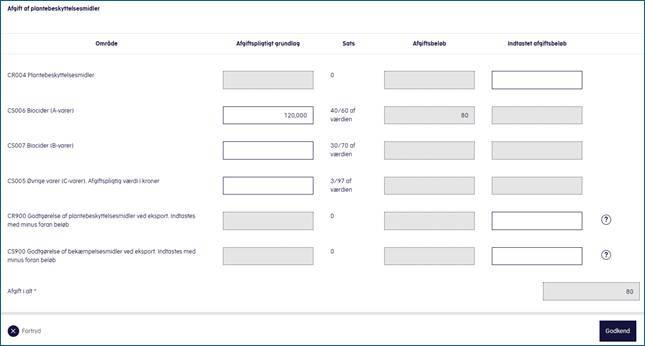
Hvis du er oplagshaver, skal du angive det afgiftspligtigt grundlag, dvs. varens pris uden afgift og moms.
Afgiften for A-varer beregnes som 40/60 af vederlaget for varen uden afgift og moms.
Fx, hvis en vare (A-varekategori) koster 120 kr. uden afgift, beregnes afgiften ud fra brøken 40/60, dvs. 120 kr. * 40 / 60 = 80 kr. i afgift.
Afgiften for B-varer beregnes som 30/70 af vederlaget for varen uden afgift og moms.
Fx, hvis en vare (B-varekategori) koster 120 kr. uden afgift, beregnes afgiften ud fra brøken 30/70, dvs. 120 kr. * 30 / 70 = 51 kr. i afgift.
Afgiften for C-varer beregnes som 3/97 af vederlaget for varen uden afgift og moms.
Fx, hvis en vare (C-varekategori) koster 120 kr. uden afgift, beregnes afgiften ud fra brøken 3/97, dvs. 120 kr. * 3 / 97 = 4 kr. i afgift.
I eksemplet nedenfor er der angivet et afgiftspligtigt grundlag på 120 kr. Udregningen viser, at for en vare i A-varekategorien, skal der betales 80 kr. i afgift (dvs. 120 kr. * 40 / 60 = 80 kr. i afgift).
Varemodtager
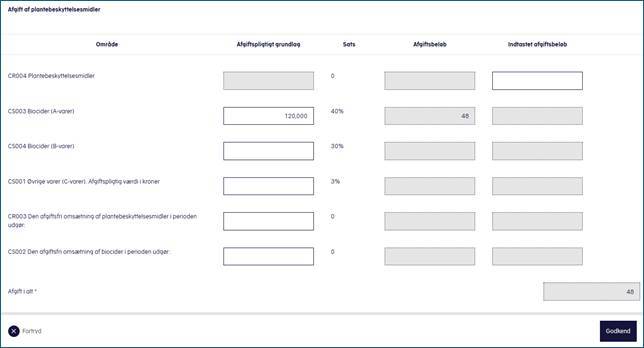
Hvis du er varemodtager, skal du indtaste den beregnede afgift uden afgift inkl. told. Afgiften beregnes ud fra en procentsats af varens pris uden afgift inkl. told.
Afgiften for A-varer beregnes som 40 pct af den afgiftspligtige vares pris uden afgift inkl. told.
Fx, hvis en vare (A-varekategori) koster 120 kr. uden afgift, beregnes afgiften som 40 pct af varens værdi uden afgift, dvs. 40 pct af 120 kr. (40 pct * 120 / 100) = 48 kr.
Afgiften for B-varer beregnes som 30 pct af den afgiftspligtige vares pris uden afgift inkl. told.
Fx hvis en vare (B-varekategori) koster 120 kr. uden afgift, beregnes afgiften som 30 pct af varens værdi uden afgift, dvs. 30 pct af 120 kr. (30 pct * 120 / 100) = 36 kr.
Afgiften for C-varer beregnes som 3 pct af den afgiftspligtige vares pris uden afgift inkl. told.
Fx hvis en vare (C-varekategori) koster 120 kr. uden afgift, beregnes afgiften som 3 pct af varens værdi uden afgift, dvs. 3 pct af 120 kr. (3 pct * 120 / 100) = 4 kr.
I eksemplet nedenfor er der angivet et afgiftspligtigt grundlag på 120 kr. Udregningen viser, at for en vare i A-varekategorien, skal der betales 48 kr. i afgift (dvs. 40 pct af 120 kr. (40 pct * 120 / 100) = 48 kr.).
Godtgørelse ved eksport (varemodtager)
Bemærk, at godtgørelsen ved eksport kun gælder, hvis du er registreret som varemodtager.
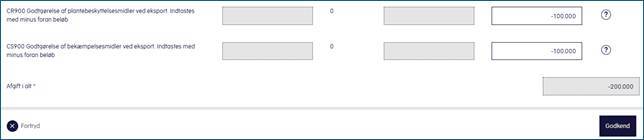
Hvis din virksomhed eksporterer plantebeskyttelsesmidler – pesticider eller bekæmpelsesmidler – biocider, og er registreret som varemodtager, kan du få afgiften godtgjort for den mængde af plantebeskyttelsesmidler og/eller bekæmpelsesmidler, som du eksporterer. Du skal indtaste beløbet i godtgørelsesfeltet med negativt fortegn.
Ved godtgørelse for plantebeskyttelsesmidler – pesticider, skal du udregne din godtgørelse ud fra samme principper, som er beskrevet under afsnittet vedr. pesticider. Plantebeskyttelsesmidler er opdelt i tre forskellige belastningsværdier baseret på forskellige belastninger af miljøet og en basisafgift. Se udregninger under afsnittet om Plantebeskyttelsesmidler – pesticider.
Ved godtgørelse for bekæmpelsesmidler – biocider skal du beregne godtgørelsen på baggrund af, om din vare tilhører – A-, B- eller C-varegruppe. Du skal herefter beregne din godtgørelse ud fra den procentsats af varens pris uden afgift inkl. told, som svarer til, hvorvidt du eksporter en A-, B- eller C-vare. Se udregninger under afsnittet om bekæmpelsesmidler – biocider som varemodtager.
Læs mere om, hvordan du får godtgørelse som varemodtager, oplagshaver mv. på skat.dk/punktafgifter på emnesiden Godtgørelse eller fradrag for punktafgifter.
Klorede opløsningsmidler (tetraklorætylen, triklorætylen og diklormetan) bruges fx i renserier, sundhedsvæsenet og industrien.
Afgiften betales enten af hele det afgiftspålagte produkt, eller som en såkaldt dækningsafgift, hvis der indgår et afgiftspålagt opløsningsmiddel i en vare, der ellers er afgiftsfri. I dette tilfælde vil man betale afgift ud fra den andel, den afgiftspålagte vare udgør, af den samlede vares vægt. Dækningsafgiften retter sig alene mod varer, der indføres fra udlandet.
Registrerings- og betalingspligten ligger hos virksomheder, der importerer, producerer eller genanvender klorerede opløsningsmidler. Virksomheder, der importerer/producerer en mængde varer, der svarer til en afgift på maksimum 10.000 kr./år kan undlade at lade sig registrere. Vær opmærksom på, at din virksomhed altid skal kunne dokumentere, at beløbsgrænsen ikke overskrides.
Se en liste over klorerede opløsningsmidler og typiske varer med dækningsafgift i Den juridiske vejledning E.A.7.8.3 Klorerede opløsningsmidler omfattet af reglerne.
Du finder den gældende sats for afgiften på siden Opløsningsmiddelafgiftsloven (svmn.dk).
Registrer din virksomhed via blanket 24.023 Registreringsanmeldelse - Afgift af visse klorerede opløsningsmidler.
Eksempel på angivelse (2026-sats)
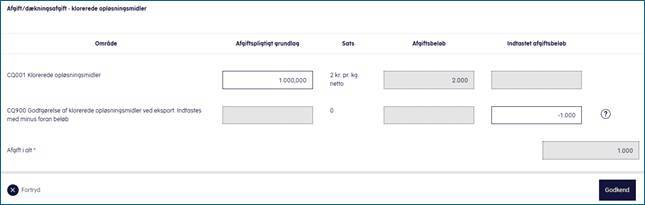
Afgiften beregnes af nettovægten af de afgiftspligtige opløsningsmidler. Se nedenstående eksempel med angivelse for 1.000 kg.
Godtgørelse ved eksport (varemodtager)
Hvis du samtidig eller kun har eksport til udlandet, skal du selv beregne og indtaste den afgift, du skal have tilbage for den eksporteret mængde. Du skal indtaste et negativ beløb (-) i feltet ’Godtgørelse af klorerede opløsningsmidler, ved eksport’.
I nedenstående eksempel er der angivet 1.000 kg. klorede opløsningsmidler. Ud af den mængde er der eksporteret 500 kg. klorede opløsningsmidler til udlandet, hvor afgiften skal godtgøres (svarende til 500 kg. klorede opløsningsmidler x satsen på 2 kr. pr. kg. netto = 1.000 kr. i godtgørelse).
Læs mere om, hvordan du får godtgørelse som varemodtager, oplagshaver mv. på skat.dk/punktafgifter på emnesiden Godtgørelse eller fradrag for punktafgifter.
Der er afgift både på løse batterier og batterier indbygget i andre produkter, der ellers er afgiftsfri, fx genopladeligt håndværktøj.
Virksomheder, der producerer, oparbejder eller importerer NiCd-batterier (nikkel-cadmium akkumulatorer), skal lade sig registrere for afgiften. Din virksomhed kan undlade at registrere sig, hvis afgiftsbeløbet ikke overstiger 10.000 kr. årligt. Din virksomhed skal altid kunne dokumentere, at beløbsgrænsen ikke overskrides.
Se nærmere om afgiftens størrelse og beregning i Den juridiske vejledning E.A.7.9.5 Afgiftens størrelse og beregning.
Du finder den gældende sats for afgiften på siden Batteriafgiftsloven (svmn.dk).
Registrer din virksomhed via blanket 24.024 Registreringsanmeldelse - Gebyr af blyakkumulatorer og afgift af hermetisk forseglede nikkel-cadmium-akkumulatorer.
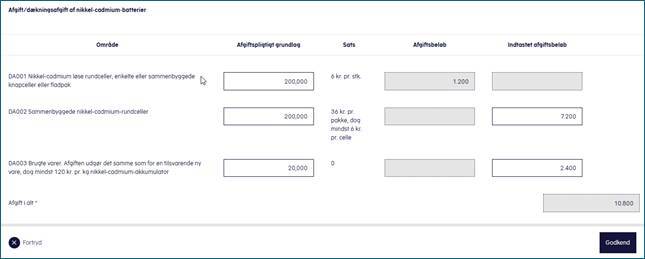
Eksempel på angivelse (2026-sats)
Du skal angive den afgiftspligtige mængde (afgiftspligtige grundlag) pr. stk. for den pågældende batteritype, pakke eller kg. genbrugte batterier.
Godtgørelse ved eksport (varemodtager)
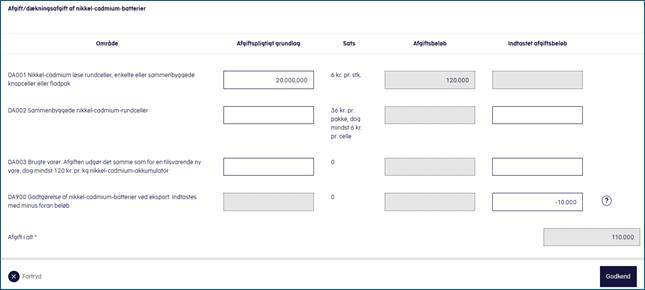
Afgiftsgodtgørelse kan søges hos Skattestyrelsen af virksomheder, som ikke er registreret som oplagshavere. Du skal indtaste et negativ beløb (-) i feltet ’Godtgørelse af nikkel-cadmium-batterier ved eksport’.
Læs mere om, hvordan du får godtgørelse som varemodtager, oplagshaver mv. på skat.dk/punktafgifter på emnesiden Godtgørelse eller fradrag for punktafgifter.
Fluorholdige drivhusgasser og CFC findes fx i køleskabe og spraydåser.
Fluorholdige drivhusgasser HFC, PFC og SF6
Din virksomhed skal betale afgift af de fluorholdige drivhusgasser HFC, PFC og SF6, uanset hvordan de fluorholdige drivhusgasser anvendes.
CFC (Chloro-Fluoro-Carbon)
CFC (også kaldet freon) anvendes i dag alene i begrænset omfang. Anvendelsen af ikke-genvundet (ubrugt og nyproduceret) CFC er forbudt, og brug af genvundet (opsamlet og renset) CFC er også som hovedregel forbudt, men der kan opnås særlig tilladelse til brug af genvunden CFC til fx brandslukningsformål i luftfartøjer.
Se en liste over, hvilke afgiftspålagte varer og ydelser de fluorholdige drivhusgasser og CFC bruges til, og hvilke kemiske sammensætninger, der er underlagt afgiftspligten i Den juridiske vejledning E.A.7.12.3 CFC og industrielle drivhusgasser omfattet af reglerne.
Registrer din virksomhed for afgifterne via blanket 24.041 Registreringsanmeldelse - Afgift af HFC, PFC og SF6 samt CFC.
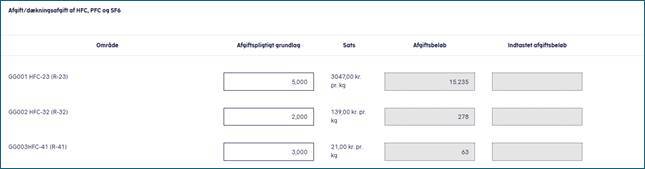
Eksempel på angivelse af fluorholdige drivhusgasser (2026-sats)
Du skal angive den afgiftspligtige mængde (afgiftspligtige grundlag) pr. kg.
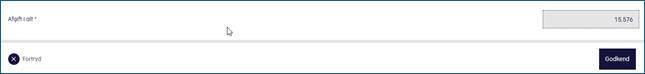
Godtgørelse af fluorholdige drivhusgasser ved eksport (varemodtager)
Afgiftsgodtgørelse kan søges hos Skattestyrelsen af virksomheder, som ikke er registreret som oplagshavere. Virksomheder kan søge om at få godtgjort betalt afgift af HFC, PFC og SF6, som er anvendt ved produktion af varer, der ikke er omfattet af dækningsafgiftspligten. Det er en betingelse for at opnå godtgørelse, at virksomheden kan dokumentere, at der er sket en anvendelse, der er berettiget til godtgørelse, samt at den årlige godtgørelse udgør mindst 500 kr. Se nærmere i CFC-afgiftsloven § 3a, stk. 4 og Den juridiske vejledning E.A.7.12.3. Du skal indtaste et negativ beløb (-) i feltet ’Godtgørelse af industrielle drivhusgasser ved eksport’.
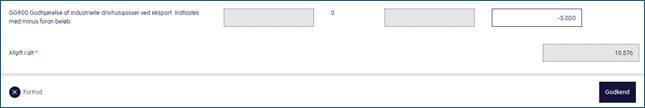
Eksempel på angivelse af CFC (2026-sats)
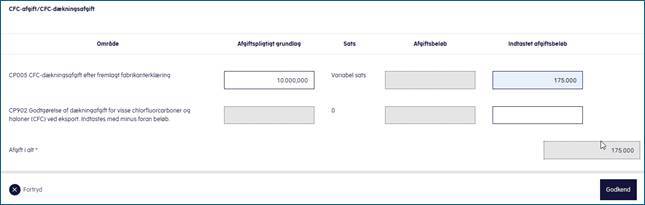
Du skal angive den afgiftspligtige mængde (afgiftspligtige grundlag) pr. kg/meter/stk. Satsen er variabel alt efter, hvilken vare CFC indgår i, fx fjernvarmerør pr, meter, slipmidler pr. kg eller spraydåser pr. stk.
I eksemplet er der angivet ’Spraydåser indeholdende CFC (dåser indeholdende fugeskum og slipmiddel henføres til ovenstående vareområder)’ til afgift på 17,50 kr. pr. stk.
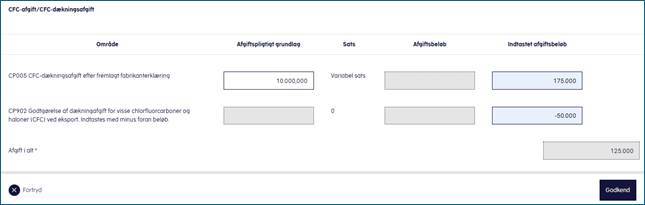
Godtgørelse af CFC ved eksport (varemodtager)
Virksomheder, der er registreret som varemodtager, kan indtaste deres godtgørelsesberettigede beløb af dækningsafgift af CFC. Se nærmere i Den juridiske vejledning E.A.7.12.3. Du skal indtaste et negativ beløb (-) i feltet ’Godtgørelse af visse chlorfluorcarboner og haloner (CFC) ved eksport’.
Læs mere om, hvordan du får godtgørelse som varemodtager, oplagshaver mv. på skat.dk/punktafgifter på emnesiden Godtgørelse eller fradrag for punktafgifter.
Afgiftsfritagelse
I nogle situationer kan din virksomhed få afgiftsfritagelse. Det er typisk kun i situationer, hvor varerne anvendes på en måde, der ikke er nævnt i loven, og hvor virksomheden har søgt en bevilling hos Skattestyrelsen. Læs mere om afgiftsfritagelse i Den juridiske vejledning E.A.7.12.7 Afgiftsfritagelse og afgiftsgodtgørelse.
Din virksomhed skal betale afgift af kvælstofindholdet (N) i kemiske og mineralske gødninger samt organiske gødninger, hvor kvælstofindholdet er på 2 % eller derover. Se en liste over gødninger med afgift i Den juridiske vejledning E.A.7.14.2 Kvælstof omfattet af reglerne.
Virksomheder, der producerer eller importerer gødninger, skal lade sig registrere for afgiften. Dog kan din virksomhed undlade at registrere sig, hvis afgiftsbeløbet ikke overstiger 10.000 kr. årligt. Din virksomhed skal altid kunne dokumentere, at beløbsgrænsen ikke overskrides.
Du finder den gældende sats for afgiften på siden Kvælstofafgiftsloven (svmn.dk).
Registrer din virksomhed for afgiften via blanket 24.037 Registreringsanmeldelse - Afgift af kvælstof indeholdt i gødninger mm.
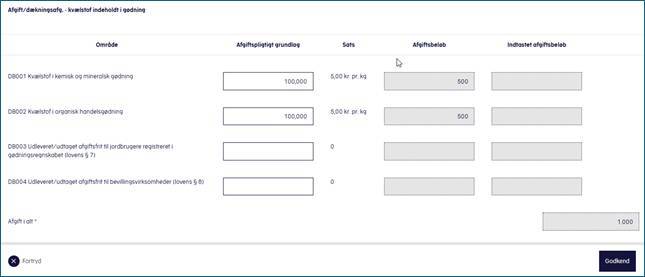
Eksempel på angivelse (2026-sats)
Du skal angive den afgiftspligtige mængde (afgiftspligtige grundlag) pr. kg.
Vær opmærksom på, at du også skal angive den mængde, du har udleveret/udtaget afgiftsfrit. Det gælder eksempelvis de tilfælde, hvor du har solgt til jordbrugere eller virksomheder med bevilling til afgiftsfrit køb.
Godtgørelse ved eksport (varemodtager)
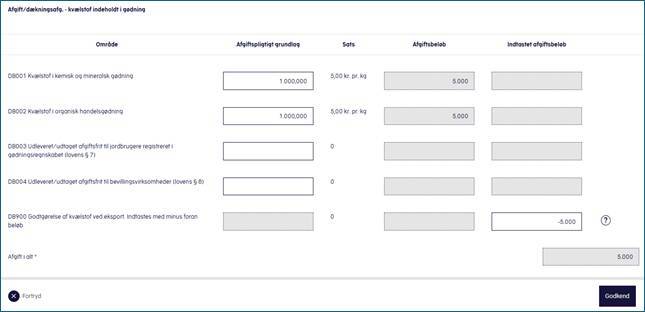
Afgiftsgodtgørelse kan søges hos Skattestyrelsen af virksomheder, som ikke er registreret som oplagshavere. Hvis din virksomhed eksporterer kvælstof, kan du få afgiften godtgjort for den mængde/kg af kvælstof, der eksporteres. Du skal indtaste et negativt beløb (-) i feltet ’Godtgørelse af kvælstof ved eksport’.
I nedenstående eksempel er der angivet 1.000 kg. kvælstof for hver af de to typer kvælstof. Ud af den mængde er der eksporteret 500 kg. kvælstof til udlandet, hvorfor afgiften skal godtgøres (svarende til 500 kg. kvælstof x satsen på 5 kr. pr. kg. = 5.000 kr.).
Læs mere om, hvordan du får godtgørelse som varemodtager, oplagshaver mv. på skat.dk/punktafgifter på emnesiden Godtgørelse eller fradrag for punktafgifter.
Din virksomhed skal betale afgift af visse varer, der indeholder pvc og ftalater. Afgiften betales også af varer, der ellers er undtaget afgiften, hvis mindst 10 % af varens vægt udgøres af elementer, der skal betales afgift af.
Pvc er en forkortelse for ’polyvinylklorid’ og anvendes i plastikindustrien. Ftalater er en fortegnelse for ’er estere af o-phthal-syre’, der er en samlebetegnelse for flere stoffer, der bruges til at blødgøre plastik.
Der findes forskellige afgiftssatser afhængig af, om varen er blødgjort med ftalater eller andre blødgører.
Din virksomhed skal registreres for afgiften, hvis virksomheden producerer eller importerer afgiftspligtige varer. Du kan dog undlade at registrere din virksomhed, hvis virksomheden omsætter en mængde varer, der ikke overstiger 10.000 kr. i afgift om året. Virksomheden skal dog altid kunne dokumentere, at den ligger under beløbsgrænsen.
Se en oversigt over varer omfattet af afgiftsreglerne i Den juridiske vejledning E.A.7.17.3 Pvc og ftalater omfattet af reglerne.
Du finder den gældende sats for afgiften på siden Pvc-afgiftsloven (svmn.dk).
Registrer din virksomhed for afgiften via blanket 24.042 Registreringsanmeldelse - Afgift af Pvc og ftalater.
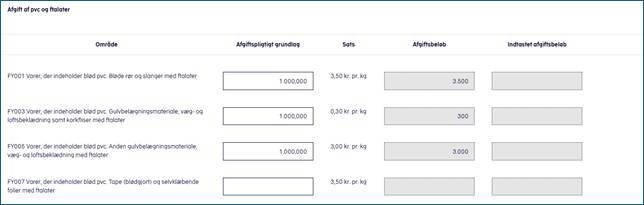
Eksempel på angivelse (2026-sats)
Du skal angive den afgiftspligtige mængde (afgiftspligtige grundlag) pr. kg/stk./m2.
Godtgørelse ved eksport (varemodtager)
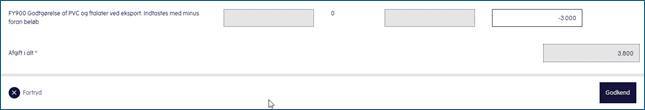
Hvis din virksomhed eksporterer PVC og ftalater og er registreret som varemodtager, kan du få afgiften godtgjort for den mængde/kg., der eksporteres. Du har kun mulighed for godtgørelse ved eksport, hvis din virksomhed er registreret som varemodtager. Du skal indtaste et negativt beløb (-) i feltet ’Godtgørelse af PVC og ftalater ved eksport’.
I nedenstående eksempel er der angivet 1.000 kg. for hver af de tre typer varer, der indeholder blød pvc. Ud af den mængde er der eksporteret 1.000 kg. varer, der indeholder blød pvc. Anden gulvbelægningsmateriale, væg- og loftsbeklædning med ftalater til udlandet, hvor afgiften skal godtgøres (svarende til 1.000 kg. varer, der indeholder blød pvc. Anden gulvbelægningsmateriale, væg- og loftsbeklædning med ftalater x satsen på 3 kr. pr. kg. = 3.000 kr. i godtgørelse).
Læs mere om, hvordan du får godtgørelse som varemodtager, oplagshaver mv. på skat.dk/punktafgifter på emnesiden Godtgørelse eller fradrag for punktafgifter.
Der skal betales miljøbidrag på biler, når de sendes til ophugning eller skrot. Bidraget betales af ejeren, men opkræves af det forsikringsselskab, der står for den lovpligtige ansvarsforsikring på bilen.
Miljøbidraget betales for to biltyper:
- Biler, der er indrettet til transport af op til 9 personer (såkaldt personbil M1)
- Biler beregnet til godstransport, og som har en totalvægt på maksimum 3500 kg (såkaldt varebil N1)
Motorkøretøjer, der er omfattet af reglerne for selvforsikrede køretøjer, er undtaget miljøbidraget.
Se også Lovbekendtgørelse nr. 224 af 06/03/2017.
Registrer din virksomhed via blanket 29.032 Registreringsanmeldelse – afgift af ansvarsforsikringer for motorkøretøjer.
Se den gældende bidragssats i Den juridiske vejledning, afsnit E.A.7.18.5 Bidragets størrelse og beregning.
Eksempel på angivelse (2026-sats)
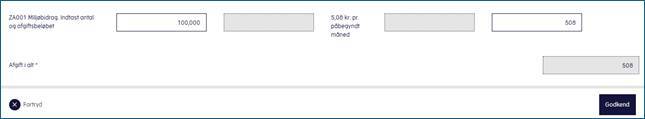
Som forsikringsselskab skal du indtaste antallet af biler, du har opkrævet miljøbidrag for, og indtaste det samlede opkrævede beløb i TastSelv Erhverv. Du skal tage udgangspunkt i den gældende sats, som vil fremgå af det aktuelle tastebillede. Der er ikke mulighed for at få godtgørelse for denne afgift.

Udledningen af NOx sker ved alle typer af forbrænding (ved gas, biogas, benzin, olie og kul mv.), når luftens kvælstof reagerer med ilt under forbrændingen. Afgiften betales efter måling af udledningen eller på baggrund af brændselstype.
Din virksomhed vil typisk være registreringspligtig for kvælstofoxider (NOx), hvis du også er registeret for bygas, gas, olie og kul.
Om din virksomhed skal betale afgift efter måling eller brændselstype afhænger af din virksomhedsform og brændselstype. Krav om måling gælder fx større forbrændingsanlæg. Brændselstyper dækker blandt andet dieselolie, benzin, biogas og kul.
Pligten til registrering omfatter følgende:
- Virksomheder, der har pligt til at måle sin udledning
- Virksomheder, der frivilligt måler sin udledning
- Virksomheder, der udvinder, fremstiller eller modtager fra udlandet brændslerne i punkt 1-16 i denne liste: Den juridiske vejledning E.A.7.20.4 Virksomheder omfattet af reglerne
- Virksomheder med forbrænding af brændsler i punkt 17-20 i denne liste, hvis virksomheden anlæg har en indfyret effekt på over 1000 kW: Den juridiske vejledning E.A.7.20.4 Virksomheder omfattet af reglerne
- Virksomheder, der leverer naturgas (gælder gasnetsvirksomheder).
Herudover kan din virksomhed vælge at lade sig registrere, hvis virksomheden afsætter, oplagrer eller forbrænder brændslerne, der indgår i et af punkterne 1-10 samt 13-16 i denne liste E.A.7.20.4 Virksomheder omfattet af reglerne (Den juridiske vejledning). Virksomheden skal i den forbindelse leve op til en af følgende:
- Er registreret efter gasafgiftslovens § 3 stk. 1, 3, eller 5 (fx decentrale kraftvarmeværk og virksomheder med et forbrug over 75.000 m3 gas på samme lokalitet
- Råder over en lagerkapacitet på mindst 1.000 m3 til opbevaring af fx dieselolie eller andre varer omfattet af mineralolieafgiftsloven
- Råder over en lagerkapacitet på mindst 1.000 t til opbevaring af fx kul eller andre varer omfattet af kulafgiftsloven.
Læs nærmere om registreringsreglerne, og om hvilke virksomheder, der er omfattet, i Den juridiske vejledning: E.A.7.20.4 Virksomheder omfattet af reglerne.
Du finder den gældende sats for afgiften på siden Kvælstofafgiftsloven (svmn.dk)
Registrer din virksomhed via blanket 23.035 Registreringsanmeldelse - Afgift af kvælstofoxider
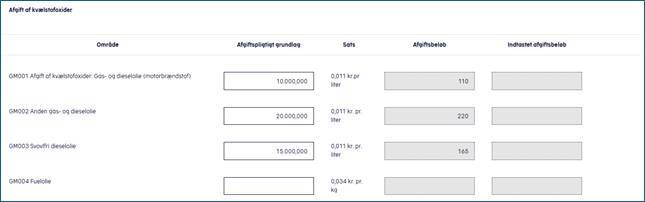
Eksempel på angivelse (2026-sats)
Du skal angive den afgiftspligtige mængde (afgiftspligtige grundlag) pr. kg, liter, Nm3 mv. Se nedenstående eksempel.
Godtgørelse ved eksport (varemodtager)
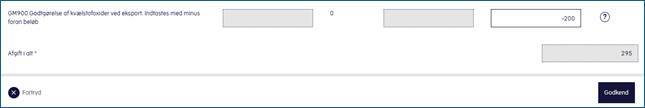
Hvis din virksomhed eksporterer energiprodukter og har betalt kvælstofoxidafgift, kan du få afgiften godtgjort for den mængde der eksporteres. Du kan kun få godtgørelse ved eksport, hvis din virksomhed er registreret som varemodtager. Du skal indtaste et negativ beløb (-) i godtgørelsesfeltet.
Læs mere om, hvordan du får godtgørelse som varemodtager, oplagshaver mv. på skat.dk/punktafgifter på emnesiden Godtgørelse eller fradrag for punktafgifter.
Din virksomhed skal betale svovlafgift på brændsler og andre energiprodukter. Det er fx relevant for kraftvarmeværker, fabrikker/produktion og lignende. Det gælder varer som mineralolieprodukter, halm, affald, kul mv., og afgiften betales på alle produkter, der har et svovlindhold på over 0,05 %. I praksis betyder det, at varer som benzin og diesel med nedbragt svovlindhold er fritaget for svovlafgift.
Ved svovl forstås både svovl og svovldioxid (SO2).
Som hovedregel betales der svovlafgift ud fra en fastsat afgift pr. kg. svovl beregnet ud fra den forventede mængde udledt svovl. Som undtagelse til denne regel har kraftværker og lignende virksomheder, der har mulighed for at fastsætte svovlmålere på deres produktionsanlæg, mulighed for at lave en aftale med Skattestyrelsen om at betale ud fra den målte udledning. Denne undtagelse er særligt relevant for virksomheder, der har investeret i anlæg, der begrænser svovludledning.
Se, hvilke varer der er omfattet af reglerne i Den juridiske vejledning E.A.7.11.4.1 Varer omfattet af reglerne.
Du finder den gældende sats for afgiften på siden Svovlafgiftsloven (svmn.dk).
Registrer din virksomhed via blanket 23.019 Registreringsanmeldelse - Afgift af svovl.
Eksempel på angivelse (2026-sats)
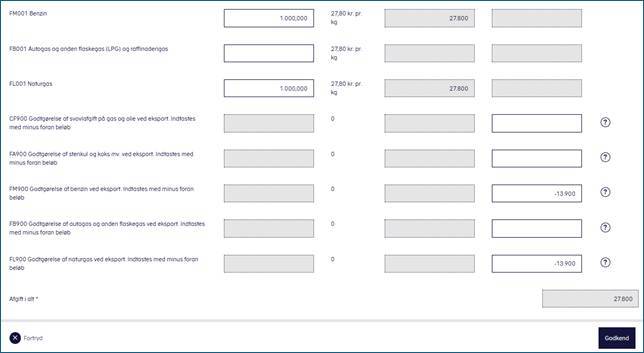
Du skal angive den afgiftspligtige mængde (afgiftspligtige grundlag) pr. kg. Se nedenstående eksempel på 1.000 kg/L. benzin og 1.000 kg. naturgas.
Godtgørelse ved eksport (varemodtager)
Hvis din virksomhed eksporterer energiprodukter og har betalt svovlafgift, kan du få afgiften godtgjort for den mængde, der eksporteres. Du kan kun få godtgørelse ved eksport, hvis din virksomhed er registreret som varemodtager. Du skal indtaste et negativ beløb (-) i godtgørelsesfeltet.
I nedenstående eksempel er der angivet 1.000 kg/L benzin og 1.000 kg/L naturgas. Ud af den mængde er der eksporteret 500 kg/L benzin (svarende til 500 kg/L benzin x satsen på7,80 kr. pr. kg. = 13.900 kr.). Der er desuden eksporteret 500 kg/L naturgas (svarende til 500 kg/L naturgas x satsen 27,80 kr. pr. kg. = 13.900 kr.).

Læs mere om, hvordan du får godtgørelse som varemodtager, oplagshaver mv. på skat.dk/punktafgifter på emnesiden Godtgørelse eller fradrag for punktafgifter.
For momsregistrerede virksomheder er det som udgangspunkt muligt at opnå afgiftsfritagelse eller godtgørelse af visse miljøafgifter.
Du kan søge om afgiftsgodtgørelse for energi og CO2 afgifter, samt vandafgift via momsangivelsen. Alternativt via blanket 29.002 Afgiftsgodtgørelse.
Læs mere om, hvordan du får godtgørelse som varemodtager, oplagshaver mv. på skat.dk/punktafgifter på emnesiden Godtgørelse eller fradrag for punktafgifter.
For uddybende og fyldestgørende juridisk information, se Den juridiske vejledning om Punktafgifter